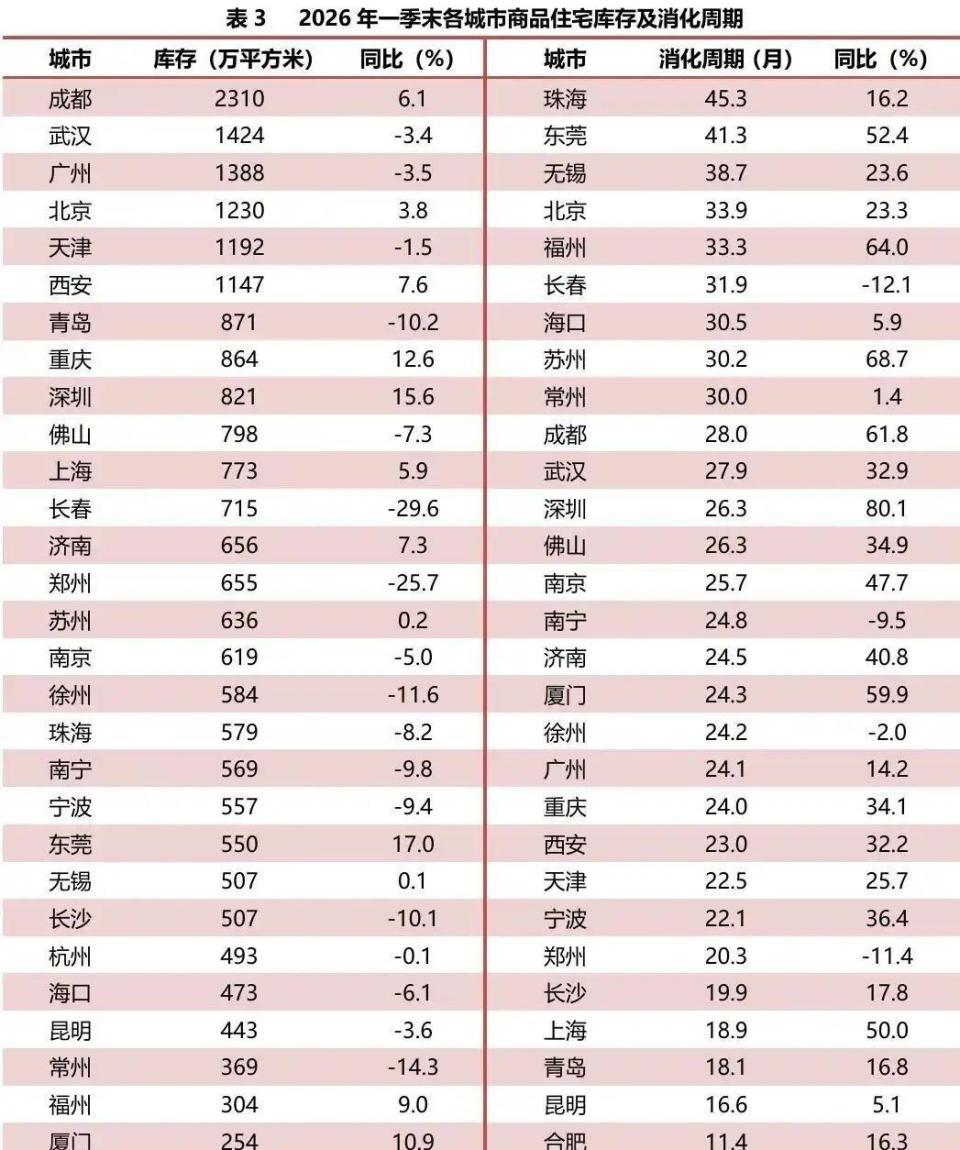
2026年3月末,全国商品房待售面积结束连续52个月同比增长,同比下降0.1%;到6月末,这一指标已经连续4个月同比回落,降至76315万平方米,降幅扩大到0.9% 。
数字一出,"五城房价是不是要创新高"的话题又被翻了出来。
很多人一看库存下降,下意识觉得是大家又开始抢房了。
真实情况不是。
2026年一季度,房屋新开工面积同比下降20.3%,竣工面积同比下降25.0% 。 开发商拿地更谨慎,300城经营性土地成交建筑面积、金额同比分别下降16%、35%。
换句话说,库存下降的一大半功劳,是没人再拼命盖房了。
供给端主动关门,加上已有的房子慢慢卖掉,库存自然往下走。 待售3年以下的新增库存同比下降1.8%,到6月末这一降幅进一步扩大到3.5% ——近几年形成的新房源确实在被消化,但驱动力主要是"少开工+慢施工",不是"抢着买"。
上半年全国新建商品房销售面积40140万平方米,同比下降11.6%;销售额37945亿元,同比下降13.6% 。
销售额的降幅比销售面积多出2个百分点 。
这句话翻译成大白话:房子卖得少了,每套房子的成交均价也在往下走,业主们是用降价换来的成交。
这就是当下市场的真实底色——以价换量。
把目光收回到北京、上海、深圳、杭州、成都这五座城市。
6月百城价格指数里,十大城市新房同比涨幅排前三的正是它们:成都涨9.23%、杭州涨8.77%、上海涨8.09% 。
光看这个数字,确实像是要"创新高"的节奏。
但同一个表里,二手房的数据完全是另一个故事——十大城市二手住宅同比全部下跌,平均跌幅7.852% 。
房天下的百城二手住宅价格指数更直白:北京同比跌8.75%、杭州跌6.24%、成都跌5.47%、深圳跌5.27%、上海跌6.08% 。
新房涨、二手房跌,这种分裂怎么理解?
新房涨,涨的是核心区那几个改善盘、高端盘。 上海内环和滨江的大平层、杭州钱江新城和未来科技城的稀缺房源、成都高新区的优质项目——这些地方的供需是真的紧。
但走出核心区,画面立刻就变了。 同一座城市里,远郊新区、老破小、配套还没兑现的概念盘,价格还在阴跌,挂牌几个月都等不到一个像样的买家。
所谓的"五城领涨",领的是核心城市核心区的高端改善新房,不是这五座城市的所有房子。
深圳是个更典型的例子。 6月深圳新房环比涨0.1%-0.2%,二手环比微涨0.03% ,看起来稳住了。 但拆开看,南山、福田的回暖和龙岗、坪山的去化压力是并存的两件事。 一座城市内部的温差,可能比城市之间的温差还大。
判断五城核心区有没有可能真正"率先创新高",房价指数其实是个滞后指标。
更前置的指标是:二手房挂牌量。
易居房地产研究院的数据:截至2026年6月末,北京、上海、广州、深圳、杭州、南京、成都、武汉8个重点城市二手房挂牌量约123万套,较高点减少28万套,降幅19% 。
拆到城市看更明显:
杭州较高点降39%
广州降32%
上海降31%
北京降27%
成都降26%
深圳降10%、武汉降13%、南京降15%
杭州房东撤牌最坚决,上海、北京的业主也开始惜售。 严跃进的解读是,虚高挂牌逐步出清、成交去化提速、业主定价趋于务实,三者共同推动了挂牌量下降 。
挂牌量减少意味着什么?
意味着同一个小区里跟你抢买家的邻居变少了。 当 sellers 的数量下来,而 buyers 的数量相对稳定甚至略增,定价权才会慢慢从买方回到卖方手里。
这是核心区房价能不能真正反弹的底层逻辑。
但要注意,深圳挂牌量较高点只降了10%,在五城中是降幅最小的之一。 这也意味着深圳核心区之外的库存压力,化解得没有杭州、上海那么干净。
把上面两组数据合在一起看,会发现一个被很多人忽略的细节:
成都、杭州、上海的新房同比涨幅虽然领跑(9.23%、8.77%、8.09%),但它们的二手房同比仍然在跌(成都-5.47%、杭州-6.24%、上海-6.08%)。
新房和二手房价格倒挂,说明新房市场的热,还没有传导到存量房市场。
对想买"五城核心区优质资产"的人来说,这是个重要提示:你现在看到的"领涨",主要集中在开发商手里那批被严格控制供应、定位改善的新房。 你想要的那套二手次新房,房东虽然撤了牌,但报价还没硬起来,议价空间依然存在。
反过来,如果你看的是五城的远郊新房或者老破小,那"五城"这个标签基本没意义——它们的运行逻辑和三四线去库存是同一套,靠的是降价换成交,离"创新高"三个字差得很远。
很多人盯着"五城会不会创新高"讨论,其实是把自己的购房决策挂靠在了一个过于宏观的命题上。
更实在的问法是:
你买的那套房子,在不在核心区? 是不是改善型产品? 所在板块的新增供应有没有被控制? 二手房挂牌量是不是已经在降?
以上四个问题,如果三个答案是"是",那你确实站在了五城里率先恢复的那一小撮资产中。
但还有一笔账必须自己算:月供占家庭收入的比例、工作稳定性的预期、未来5到10年会不会换城市、这套房子将来好不好出手。
五城核心区的房子,最大的风险不是"买贵了",而是"总价超出了家庭真实承受能力"——城市的红利再强,也填不平月供断供的坑。
6月末全国商品房待售面积7.63亿平方米,按当前销售速度计算,现房消化周期仍有23.9个月 。 库存是降了,但绝对规模依然是1987年有统计数据以来的第5高水平 。
整个市场还在去库存的深水区里。
北京、上海、深圳、杭州、成都这五城的核心区优质资产,确实具备了率先止跌、甚至挑战前期高点的条件。 但"五城房价创新高"作为一个整体命题,在当前二手房同比全线下跌、销售额降幅仍大于销售面积降幅的现实里,还立不住。
真正在发生的事,是少数城市、少数板块、少数产品先恢复了定价能力。 其余的部分,还在等。
科元网提示:文章来自网络,不代表本站观点。